Poucos dias depois de ultrapassar a marca anual de 16 mil focos de incêndio, o Pantanal bateu outro recorde: com mais de 6 mil focos registrados apenas nos últimos 25 dias, o mês de setembro de 2020 já é o mais devastador da história na região. O UOL destacou que, somente no último dia 12, o INPE identificou 1.093 pontos de fogo em 24 horas. A área queimada no Pantanal neste ano chegou a 23 mil km2.
Especialistas apontaram para o risco das queimadas esgotarem reservas de alimento para animais terrestres e aquáticos. Nesse cenário, nem mesmo a onça, que ocupa o topo da cadeia alimentar pantaneira, conseguirá encontrar comida no Pantanal pós-queimadas, como bem apontou Ana Lucia Azevedo n’O Globo. Ouvida pelo Estadão, a pesquisadora Cátia Nunes de Cunha (UFMT) estimou que o bioma precisará de cerca de 50 anos para se recuperar, isso se supormos que não teremos destruições similares acontecendo no futuro.
Em entrevista ao Correio Braziliense, a ex-presidente do Ibama, Suely Araújo, ressaltou o impacto da lentidão do governo federal em reagir aos incêndios no Pantanal, o que contribuiu para que o fogo se proliferasse na região ao longo do tempo. Como exemplo, ela citou o atraso de três meses na contratação de brigadistas de incêndio, que aconteceu já durante a temporada pantaneira seca.
E, para piorar, pessoas mal intencionadas estão se aproveitando das queimadas no Pantanal para cometer fraude, montando campanhas falsas de arrecadação de recursos para ajudar no combate ao fogo. Poder360 deu mais detalhes sobre isso.
Em tempo: O Estadão informou que a comissão externa do Senado para o Pantanal está se organizando para aprovar ainda neste ano uma nova lei, com diretrizes e normas ambientais específicas para o bioma. O “Estatuto do Pantanal” já conta com uma minuta e deve ser discutido pelos parlamentares nas próximas semanas.
Nestes dezoito anos, o Brasil perdeu cerca de 500 mil km2 de vegetação (quase 9% do seu território), o equivalente ao território da Espanha, ou duas vezes o território do estado de São Paulo (ou quase o tamanho da Bahia). Os dados são de um estudo do IBGE publicado ontem (24/9), o qual analisa as mudanças no uso da terra nos diferentes biomas brasileiros desde o começo deste século.
No levantamento a Amazônia desponta como principal área de degradação ambiental, acumulando mais da metade (270 mil km2) do total de degradação observado no país, seguida pelo Cerrado (153 mil km2). No entanto, em termos percentuais, o bioma que mais perdeu sua cobertura vegetal original no período foi o Pampa, 16,8%.
O documento indica que a maior parte do desmatamento aconteceu entre 2000 e 2010 (326 km2), período que registrou volumes significativos de destruição florestal na Amazônia, e que foi seguido por quase uma década de reduções substanciais no ritmo de desmate.
O levantamento não detalha as causas específicas das diferentes supressões vegetais, mas permite observar o avanço da fronteira agrícola no período: na Amazônia, por exemplo, a área de pastagem com manejo cresceu 71,4%, e o terreno cultivado quase quadruplicou; em termos territoriais, pouco mais de 50% da área desmatada na Floresta Amazônica deu espaço à pastagens.
A ação de Arguição de Descumprimento de Preceito Fundamental (ADPF) 708, sobre o Fundo Clima, foi proposta por quatro partidos políticos (PT, PSOL, PSB e Rede) em face da União Federal. A ação pede que o governo reative o aparato de governança e retome o planejamento da alocação dos recursos e os desembolsos do Fundo. Alega-se descumprimento do art. 225 da Constituição Federal de 1998 (CF/88), sobre o meio ambiente ecologicamente equilibrado, e do princípio do federalismo cooperativo.O relator, ministro Luís Roberto Barroso, em sua primeira manifestação sobre o mérito da ação, convocou uma audiência pública para se obter um “relato objetivo e oficial” da situação do quadro ambiental no Brasil.
Audiência pública na ADPF 708: os principais pontos do debate
A audiência pública marcou um momento histórico no STF. Foi a primeira vez que a mais alta corte do país tratou do tema das mudanças climáticas. Durante dois dias, foram ouvidos 66 especialistas: cientistas, ambientalistas, indígenas, empresários, economistas do meio ambiente, pesquisadores, parlamentares e representantes do governo federal e de governos estaduais.
Logo no início dos trabalhos, o ministro Barroso deu a tônica do debate. Em suas considerações iniciais, o ministro falou sobre o desafio posto perante a humanidade pelo aquecimento global. Lembrou da tramitação de uma ação semelhante, a ADO 59 sobre o Fundo Amazônia (que abordamos neste artigo), sob relatoria da ministra Rosa Weber, indicando que, apesar de estarem sendo, até o momento, tratadas separadamente, poderão ser julgadas de modo conjunto.
As apresentações tiveram por eixo comum a necessidade de o governo dar efetividade aos instrumentos e à governança da política ambiental e climática. Mas debaixo desse guarda-chuva, as mensagens transmitidas pelos representantes da sociedade civil, dos negócios, dos entes subnacionais e da ciência foram ricas e variadas, embora complementares entre si.
Diversos expositores qualificaram a omissão do governo em responder ao aumento do desmatamento e das queimadas como um sinal que prejudica a imagem do país no exterior e tem efeitos adversos concretos sobre o ambiente dos negócios e a economia. Por causa da relutância do governo em admitir que há um problema sério e de tomar medidas efetivas, o Brasil está encontrando dificuldades para obter financiamento internacional e selar acordos comerciais. Essas mensagens foram trazidas especialmente por economistas como Armínio Fraga (ex-Banco Central), Ricardo Abramovay (USP), Sério Margulis (ex-Secretário de Desenvolvimento Sustentável da Presidência), e pelo cientista Carlos Nobre (ex-Inpe e professor do IEA-USP).
“O desmatamento e os outros crimes ambientais, além de agravarem o problema global, trazem enorme risco para o ecossistema do agronegócio e para a oferta de energia. A crescente ênfase por parte das melhores empresas do mundo no trio ESG – meio ambiente, social e governança – reduz a atratividade do Brasil como destino de investimentos”.
Armínio Fraga, ex presidente do BC
Ex-ocupantes de cargos públicos, como a ex-ministra do meio ambiente, Izabella Teixeira, compartilharam um pouco do histórico da criação da governança institucional internacional e nacional sobre clima, destacando o papel fundamental que o Brasil desempenhou na construção da arquitetura global sobre o desenvolvimento sustentável. Com a reversão da orientação política, o Brasil perde o “soft power” nas relações internacionais.
A mensagem dos representantes da ciência foi transmitida, por coincidência, no mesmo momento em que o presidente Jair Bolsonaro fazia seu discurso na sessão de abertura da Assembleia-Geral da ONU, negando que a Amazônia esteja passando por um aumento das queimadas e atribuindo a responsabilidade aos povos tradicionais da região.
Expoentes da ciência e da pesquisa climática, como Thelma Krug (Vice-Presidente do IPCC e ex-Inpe), Ricardo Galvão (ex-Inpe), Tasso Azevedo (Coordenador do SEEG e ex-Diretor do Serviço Florestal Brasileiro), Beto Veríssimo (Imazon) e Paulo Moutinho (IPAM), explicaram brevemente os fundamentos do método científico e empírico, e explicaram o porquê de se poder afirmar, com certeza científica, que a interferência humana com o sistema climático está ocorrendo e é considerada a causa dominante do aquecimento observado desde a metade do século XX. Trouxeram, ainda, dados robustos sobre a trajetória das emissões de GEE brasileiras e sobre a associação entre a perturbação ao sistema climático, crise da biodiversidade e crise ambiental no Brasil.
“A influência antrópica foi identificada nas mudanças da temperatura próximo à superfície da Terra, na atmosfera e nos oceanos, assim como mudanças na criosfera, no ciclo hidrológico e alguns extremos. Esta evidência combinada conduz a ciência a afirmar que não há mais espaço para duvidar-se da existência da mudança do clima e da contribuição humana para o aumento do aquecimento global.”
Thelma Krug, Vice Presidente do IPCC
A Amazônia ocupou um espaço de destaque nos debates e esteve presente em todas as sessões, como era de se esperar tendo em vista o interesse do ministro no tema.
Ela foi abordada em toda a sua complexidade: a pressão sofrida pela floresta pelas atividades ilegais, que está lhe levando à beira de um “ponto de ruptura” (tipping point); o problema da regularização fundiária e da não destinação de terras públicas, que fomenta invasões, desmatamento e uma série de crimes e ilegalidades, com efeitos negativos sobre as áreas protegidas; a importância dos sistemas públicos e transparentes de monitoramento do desmatamento; os impactos do desmatamento na região sobre o agronegócio brasileiro e sobre comunidades locais; a ausência de uma política pública coerente de inovação e fomento à tecnologia e ao empreendedorismo; e as potencialidades para que a Amazônia seja o sustentáculo de uma nova economia brasileira, baseada na criação de cadeias de produção de produtos florestais de alto valor agregado, sistemas agroflorestais e valorização da sociobiodiversidade e do conhecimento local.
Empresas como Natura e Itaú Unibanco apresentaram suas propostas e compromissos para o cuidado com a floresta amazônica. A Natura expôs seu compromisso de desmatamento zero até 2030, além das já conhecidas iniciativas de repartição de benefícios com comunidades locais. O presidente do Itaú Unibanco, Cândido Bracher, apresentou a iniciativa liderada pelo banco, junto com Santander Brasil e Bradesco, que traz propostas para enfrentar o estado crítico da floresta, como aperfeiçoar a diligência do financiamento para não dar crédito a empresas que desmatam ilegalmente e apoiar a regularização fundiária na região.
Organizações da sociedade civil, como Greenpeace Brasil, Instituto Socioambiental, Imazon e WWF-Brasil expuseram inúmeros dados e estatísticas sobre a desestruturação da governança e dos instrumentos de proteção ambiental e climática no Brasil, como a queda orçamentária significativa dos órgãos ambientais; a ausência de execução mesmo dos recursos existentes; a diminuição abrupta e significativa das autuações e embargos pelo Ibama; a paralisação dos processos sancionatórios; a desregulamentação de normas ambientais, e o não repasse de fundos.
A Transparência Internacional do Brasil e a Human Rights Watch lembraram como a destruição ambiental e o enfraquecimento de órgãos de controle estão intrinsecamente relacionados. Redes de crime organizado se beneficiam das ilegalidades que degradam os biomas e ainda promovem violência, ataques a defensores ambientais e corrupção.
A sociedade civil também destacou a interconexão entre mudanças climáticas e direitos fundamentais, associando o art. 225 da CF/88 (direito ao meio ambiente ecologicamente equilibrado) a diversos outros direitos constitucionalmente protegidos, como o direito à vida, à alimentação, à moradia, à cultura e ao trabalho. A Conectas sustentou que o direito ao meio ambiente saudável compreende, na atualidade, o direito a um sistema climático estável e seguro para a atual e as futuras gerações. O professor Ingo Sarlet apontou que o conjunto de ações e omissões do governo na área ambiental atinge o “núcleo” dos direitos constitucionais, como o do art. 225. O especialista da ONU sobre meio ambiente e direitos humanos, David Boyd, relembrou as obrigações internacionais assumidas pelo Brasil e apontou para uma situação de inconstitucionalidade pela situação do desmatamento.
Joana Setzer, professora da London School of Economics e especialista global em litígios climáticos, explicou como cortes constitucionais, ao se deparar com casos que tratam da mudança do clima, valeram-se dos direitos fundamentais para afastar reservas sobre a separação de poderes e para legitimar e justificar as decisões que obrigaram governos a rever seus planos climáticos ou a aumentar suas metas de redução de gases de efeito estufa. Os casos comparados englobam ações na Colômbia, Irlanda, Holanda e EUA.
No final, o ministro Barroso, elencou os pontos “incontroversos” que exsurgiram dos debates. Entre eles, estavam:
1. O Brasil está entre os 7 maiores emissores de GEE que são responsáveis pelo aquecimento global. Porém, diferentemente de outros países em que as emissões estão associadas ao progresso, industrialização e consumo (ainda que com suas conhecidas externalidades), no nosso caso decorrem de atividades criminosas que incluem desmatamento, extração ilegal de madeira, mineração ilegal e grilagem de terras.
2. O desmatamento e as queimadas cresceram expressivamente nos anos de 2019 e 2020 no Brasil.
3. Houve redução significativa das autuações e dos embargos pelo Ibama.
4. Até a propositura da ação, o governo não havia aprovado o Plano de Aplicação dos Recursos do Fundo Clima, nem alocado os recursos.
5. Setores financeiros e consumidores do mundo ameaçam boicotar os produtos brasileiros.
6. Apesar de já termos, de modo equivocado, desmatado 20% da Amazônia nos últimos 50 anos, o PIB da região está estagnado em 8% do PIB brasileiro. Destrói-se o ativo que a floresta representa ao Brasil sem correspondente desenvolvimento humano das 25 milhões de pessoas que habitam a Amazônia a e sem crescimento econômico da região.
7. Não há uma incompatibilidade entre um agronegócio bem gerido e a floresta.
8. O Fundo clima tem papel importante na consecução das metas internacionais, como as metas de redução de emissões.
A fala de encerramento do ministro Barroso trouxe uma mensagem contundente, de que é preciso lidar com os fatos, e não “criar uma realidade imaginária e paralela”, uma alusão indireta a mensagens de representantes do governo de que existe uma conspiração orquestrada contra o Brasil ou contra o governo brasileiro. O ministro declarou que o STF irá julgar o caso com referência aos fatos e à Constituição, aos acordos internacionais e à legislação.
“O Brasil precisa de uma agenda efetiva de desenvolvimento de baixo carbono. Isto é a coisa certa a fazer pelo nosso país, pelos cidadãos e pelos nossos filhos”.
Min. Barroso
A audiência pública da ADPF 708 já entrou para a história da corte. No atual momento político do Brasil e do mundo, ela foi um raio de luz no obscurantismo intelectual que nos assombra.
Espera-se, a partir desses dois dias, que o julgamento também entre para a história mundial das decisões judiciais que buscam corrigir a insuficiência das ações dos Estados em dar respostas à altura do maior desafio já enfrentado pela humanidade, que é a mudança do clima, e que sirva como paradigma para futuras ações de litigância climática no Brasil.
* Caio Borges é Coordenador do Programa de Direito e Clima do Instituto para o Clima e Sociedade (iCS). PhD em Direito (USP/Universidade Fudan) & Master in Law and Development (FGV Law School). Tem mais de 10 anos de experiência de trabalho como consultor jurídico no setor financeiro privado; advogado em organizações sem fins lucrativos e; e estudioso em escolas de negócios e de direito.
“Enfim, uma autêntica reforma tributária exige mais conhecimento e debate técnico e, sobretudo, atualizar diagnóstico, apresentar simulações e assumir posições para participar de um debate construtivo.”
Em nenhum outro país, neste momento, está-se discutindo reforma tributária de forma tão intensa como no Brasil, isso em meio à inédita pandemia internacional de saúde no pós-guerra. Nenhum especialista sugeriria e nenhum governo imaginaria aumentar a tributação sobre as vendas no mercado doméstico, sobretudo sobre os serviços, o epicentro mundial da recessão, com inevitável aumento de sua carga tributária global. Respeitam sempre a lição clássica de que aumento de tributo reduz a renda disponível e, sobretudo, o consumo interno, o que poderia disparar uma segunda onda recessiva.
A primeira onda recessiva no Brasil é a mais intensa de sua história, principalmente em função de estarmos tendo uma das piores performances em termos de controle do Covid-19, medida pelo acumulado de mortes por milhão de habitantes. Neste momento, toda a energia política dos brasileiros poderia estar sendo direcionada a controlar a epidemia e a combater a recessão, ao contrário de ser desperdiçada em discussões de reforma tributária, ainda mais quando alguns projetos só virão a vigorar em anos ou década.
Se sobram propostas e projetos, faltam dados e simulações. Esse é o único ponto comum entre a enorme quantidade de propostas na agenda, seja tramitando no Congresso Nacional, seja divulgada, muitas vezes só na mídia. Paralela a uma contaminação de ideias, morreram ou nem nasceram os estudos estatísticos que atualizem e aprofundem a cena atual, quanto mais que simulem os impactos nos cenários que decorreriam da aprovação das reformas.
Destaque-se que o Executivo Federal formalizou um projeto de lei (PL n. 3.887, de 2020) para substituir as duas contribuições sociais sobre receitas (mais conhecidas como COFINS e PIS) por uma nova, com incidência ampla e não cumulativa, sobre operações com bens e serviços (denominada por CBS). Consultada, com base na Lei de Acesso a Informação sobre as análises do CBS, a Receita Federal respondeu que “… não realizou estimativas de impactos que eventualmente poderão ser causadas pela criação do novo tributo”.
Os parlamentares que apresentaram projetos de emendas constitucionais (PECs), inclusive os voltados a criar um ou mais de um imposto doméstico do tipo valor adicionado, também não se ocuparam de tal questão.
É forçoso reconhecer que apenas num único caso, o da PEC n. 45, de 2019, em tramitação na Câmara, baseado na criação do imposto sobre bens e serviços (IBS), uma entidade privada apoiadora de tal projeto – o Centro de Cidadania Fiscal (CCiF) – publicou em seu portal da internet uma nota técnica (mas não por ela assinada), sob título “Impactos macroeconômicos estimados da proposta de reforma tributária consubstanciada na PEC 45/2019”.
A referida nota conclui, em resumo, que a PEC 45/2019 teria um poder de impacto positivo sobre o PIB potencial brasileiro de 20,2% em 15 anos e de 24% no longo prazo. Impacto este decorrente, principalmente, do aumento da produtividade total dos fatores (14,4% em 15 anos e 16,4% no longo prazo) e do aumento dos investimentos em ativos fixos, que gerariam uma elevação do estoque de capital de 12,0% em 15 anos e de 15,6% no longo prazo.
Por ser uma raridade na atual cena nacional, embora não acompanhe nenhuma PEC e nem seja assinada pelo próprio CCiF, vale uma leitura atenta, à luz dos fundamentos da economia e da econometria, para não falar do bom senso.
Para uma réplica criteriosa à nota preparada para o CCiF, é possível nela identificar alguns pontos principais sobre as hipóteses do modelo, a metodologia utilizada e a forma como se mensura o impacto, problematizando a robustez dos seus resultados.
Sobre as Hipóteses do Modelo
Tratando primeiramente as hipóteses do modelo da nota preparada para o CCiF, cabe destacar a utilização dos gastos tributários com o Simples/MEI e, também, outras renúncias de tributos federais indiretos em pontos do PIB para tentar estimar o impacto sobre produtividade total dos fatores (PTF).
Desde já, não custa registrar que se desconhece a memória dos cálculos adotada pela RFB nesta e para qualquer outra renúncia de tributo federal, em que pese já ter sido questionado por parlamentares e até pelo TCU. Especificamente no caso do Simples, algumas evidências baseadas em dados publicados pela própria Receita colocam sérias dúvidas sobre a qualidade das estimativas realizadas.
Mesmo que o gasto tributário tivesse, por acaso, sido calculado corretamente, a utilização dessas variáveis para explicar a PTF estaria sujeita a fortes ressalvas.
Em primeiro lugar, o modelo de apuração do gasto tributário supõe que, na ausência da renúncia fiscal, os agentes econômicos se comportariam da mesma forma. Trata-se de uma avaliação estática, do tipo ceteris paribus, quando o correto seria dar uma abordagem dinâmica à questão.
Em segundo lugar, porque o valor estimado do gasto tributário é, por conceito, a diferença entre a arrecadação efetiva (com a renúncia) e a arrecadação “normal” (sem a renúncia). Ocorre que esse “normal” é passível de interpretações diversas: no caso do Simples Nacional, por exemplo, a comparação do que se paga com o que se deveria pagar passou a tomar por referência o lucro presumido (também um regime facultativo) no lugar do regime do lucro real (obrigatório), segundo dito por autoridades da RFB – embora isso não seja escrito na metodologia e fuja à lógica de que a comparação deve ser feita contra as regras gerais.
Em terceiro lugar, é destacado que a base de dados utilizada para simulações é naturalmente defasada, devido à disponibilidade das informações (escrituração contábil digital – ECD, escrituração contábil fiscal – ECF e outras escriturações digitais), o que faz as estimativas serem impressivas, especialmente em momentos de crise como o atual.
Ainda nas hipóteses do modelo, outro ponto digno de atenção reside na estimativa do impacto da redução do custo do investimento em ativos fixos em função da reforma tributária. O trabalho elaborado para o CCiF assume uma redução de 5% do preço relativo do investimento, baseado no montante dos tributos indiretos líquidos de subsídios de aproximadamente 6,6% do valor total ofertado de bens de capital no mercado interno, verificado a partir das Contas Nacionais.
Apesar de o nível agregado ainda ser positivo (1,6%), a hipótese dá a entender que, com a reforma tributária, o custo dos impostos indiretos sobre o capital poderia ser zerado, indo até além do valor do custo hoje para alguns setores.
Pelo fato de o modelo utilizado não tratar os setores separadamente, as variações nos preços relativos entre esses setores não são captadas. No entanto, setores que possuem maior ou menor intensidade de capital serão impactados de forma diferenciada, o que afeta o PIB potencial. Vale notar que o artigo em tela aponta que esta variável corresponde a 39% do impacto direto total no longo prazo, sendo a variável que possui o maior poder de explicação no global.
Não há dúvida de que seria necessário dar maior robustez a essa hipótese. Uma alternativa seria a de estimar e não calibrar – ou seja, mostrar de onde viria essa redução do preço e fazer essa conta por setor, uma vez que o IBS uniformiza alíquotas entre setores, que hoje não são uniformes.
O fato é que as mudanças de preços relativos, especialmente do setor de serviços, teriam consequências que só o CCiF talvez possa mensurar. O setor de serviços de uso final teria enorme aumento de carga tributária, e os serviços intermediários teriam redução, pois se livrariam do ISS cumulativo e sofreriam a incidência do IBS, que não é custo, pois o tomador dos serviços seria ressarcido via creditamento.
É de se imaginar o impacto financeiro da cobrança de 30% de IBS sobre insumos agrícolas, por exemplo, cujo crédito somente seria aproveitado na saída da safra, seis meses após; e nas saídas de produtos agrícolas do estabelecimento rural, como a soja, com a imposição de uma alíquota de 30%, sob a ingênua hipótese de que o mercado, imediatamente valorizaria, na mesma percentagem, o preço da mercadoria. A formação de preços de commodities infelizmente não depende só da vontade do formulador de modelo tributário, mas é um processo muito mais complexo. As fricções de mercado não deixarão, pelo menos no curto prazo, a acomodação das otimistas hipóteses de ajustamento que enfeitam a proposta.
No tocante aos custos de compliance do IVA, a literatura é clara em apontar que esses são significativamente altos, regressivos e não têm diminuído ao longo do tempo. (Barbone, Bird e Vázquez Caro, 2012). No caso do IBS, que prevê a criação de uma Agência Tributária Nacional para administrar o imposto, parece que estamos no caminho errado, tendo em vista que, como mostra PWc (2010), o tempo de pagamento de tributos é menor naqueles países em que o IVA é administrado pela mesma autoridade tributária responsável pelo imposto de renda da pessoa jurídica.
Até a Receita Federal chamou atenção sobre a dinâmica de projeções, em nota executiva de 3/9/2020, sobre a CBS:
“Item 17. Outro aspecto da simulação que merece menção é a dinâmica interativa do modelo. Quaisquer alterações nos seus aspectos básicos/estruturais perturbam o equilíbrio obtido na modelagem original, comprometendo a premissa básica da modelagem (PBM) e, também, os princípios norteadores da proposta. A alíquota estimada é compatível apenas para condições de contorno específicas.”
Adicionalmente, a mencionada redução do custo do investimento em ativos fixos pretendida pode ser implementada por normas infraconstitucionais, como as de outras propostas em debate, caso do Simplifica Já. Diga-se de passagem: com efeito positivo para a economia em curto prazo.
Sobre Metodologia
Avançando na análise da metodologia adotada na nota preparada para o CCiF, optou-se por trabalhar com a técnica de cointegração em equação única, mais precisamente a ferramenta Fully Modified OLS.
Ainda que se tenha mencionado o problema desse tipo de metodologia, em questão da casualidade versus correlação, é necessário destacar a possibilidade de uma eventual quebra estrutural, causada pela reforma tributária, alterando os parâmetros desse modelo, tanto aqueles calibrados como estimados. Essa questão é ainda mais sensibilizada por se trabalhar com uma estimação em que há um período de transição, impondo dois sistemas tributários distintos, operando simultaneamente, de modo que a forma que uma variável reagirá à outra se alterará ao longo de todo o período de transição.
Vale destacar que ao se trabalhar, em simultaneidade, com dois sistemas tributários distintos, o tempo gasto para pagar impostos nos 10 anos de transição será consideravelmente afetado (sendo que uma hipótese natural seria considerar que ele pode imediatamente dobrar), o que não é levado em consideração no modelo, que admite que o mesmo se manterá inalterado, e onde essas e demais variáveis retiradas da publicação Doing Bussiness são calibradas para convergir aos resultados encontrados na América Latina.
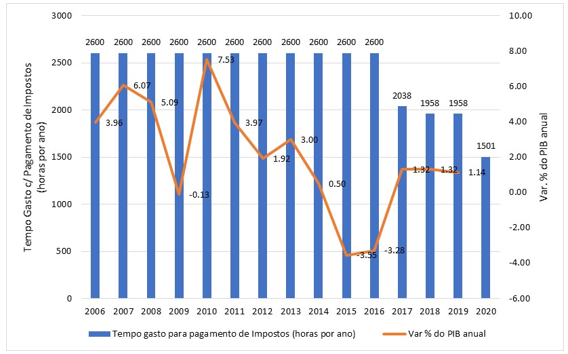
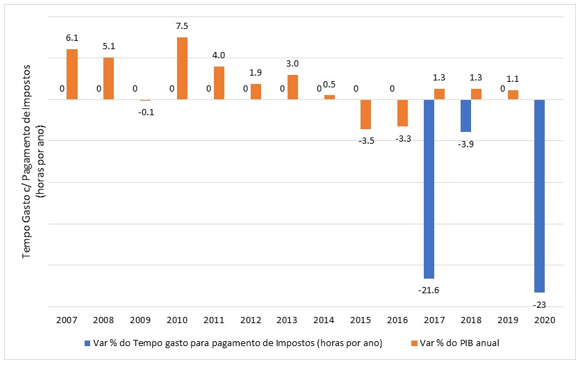
Relatório esse que já recebeu críticas de autoridades fazendárias brasileiras sobre a demora na atualização de dados de seu País. O que pode ser visto nos relatórios, depois de 10 anos com os dados sem apresentar qualquer alteração, para o ano de 2018 e 2019 o país passou a perder 1.958 horas por ano para pagamento de impostos, mas no relatório de 2020 o mesmo valor chega a 1501, ou seja, uma queda de 23%. Queda esta, ocorrida sem que nenhuma mudança importante tenha se verificado no sistema tributário e, justamente, num período marcado por recessão e turbulência econômica. A nota para o CCiF é contraintuitiva à luz dos gráficos a seguir, pois diminuiu fortemente o custo de se pagar impostos no Brasil ao mesmo tempo em que a economia estagnava.
Fonte: Banco Mundial/Doing Business e IBGE/CNT. Elaboração Própria.
Fonte: Banco Mundial/Doing Business e IBGE/CNT. Elaboração Própria.
Se o passado recente brasileiro não evidenciou que menor custo de compliance tributário provocasse crescimento, cabe questionar até aonde uma proposta como IBS realmente provocará mais redução daquele custo e realmente simplificará à luz de regras inusitadas para sua apuração.
Em particular, vale destacar que o direito do contribuinte a se creditar do imposto cobrado em transações anteriores está condicionado a atestar que seu fornecedor realmente pagou o correspondente IBS. Esse princípio, que já consta na PEC n. 45, foi detalhado no projeto de lei complementar recentemente divulgado pelo CCiF, que reconhece e se vangloria de se afastar do modelo tradicional de IVA. Na prática, para se contribuir para um imposto que seria sobre valor adicionado não basta o direito e a lei, mas será preciso nova e efetiva prática, de modo a transformar o contribuinte em um fiscal, que não basta pagar pelos insumos ou bens de capital que adquire, como precisa assegurar que seu fornecedor pague o imposto que lhe corresponde.
É desconhecido que algum IVA, de outro país, adote uma regra como tal, muito menos outro imposto no Brasil, hoje ou no passado, já adotou essa transferência do encargo de fiscalizar. Obviamente, isso aumentará e em muito, o custo de pagar um imposto como IBS e não foi objeto de qualquer mensuração e nem mesmo menção na nota preparada para o CCiF.
Também a respeito da metodologia, cabe destacar que a empregada na referida nota supõe uma convergência gradativa e linear dos valores das variáveis exógenas estruturais/institucionais do sistema, até 2045, para valores observados na economia dos EUA em torno de 2016 – aliás, este um raro país no mundo a não cobrar um IVA, preferindo um imposto sobre vendas finais (sale tax).
A grande questão é a pertinência de um ajuste deste gênero. Será que sem trazer empresários e bancos americanos para o Brasil, nosso gasto privado em P&D se expandirá? Será que sem trazer as escolas americanas para o Brasil nosso PISA terá um comportamento tão bom? Ao que parece, se supõe que, por mágica, a implantação do IBS transporia a estrutura industrial e a financeira dos Estados Unidos para o Brasil.
Vale apontar que os movimentos de melhoria do comportamento do PIB potencial apontados pelo estudo estão fortemente ancorados nestes supostos, como mostra o anexo do documento. Infelizmente, o caráter heroico dos supostos aponta para resultados complemente deslocados da realidade.
Se a nota para o CCiF peca pelo excesso em ganhos com compliance e produtividade, por outro lado, ignora questões essenciais para o sucesso de um imposto do tipo valor adicionado, como a devolução dos créditos acumulados. Este já é um grave problema dos tributos brasileiros, não apenas do ICMS estaduais, como crescentemente com COFINS e PIS, sendo a opção final, da devolução em dinheiro, praticamente inexistente. Isso se agravará com a fusão dos tributos e a brutal elevação de alíquota daí decorrente. Em si, acumular crédito não é distorção, mas faz parte da natureza intrínseca de um imposto cobrado ao longo da cadeia de produção e de comercialização.
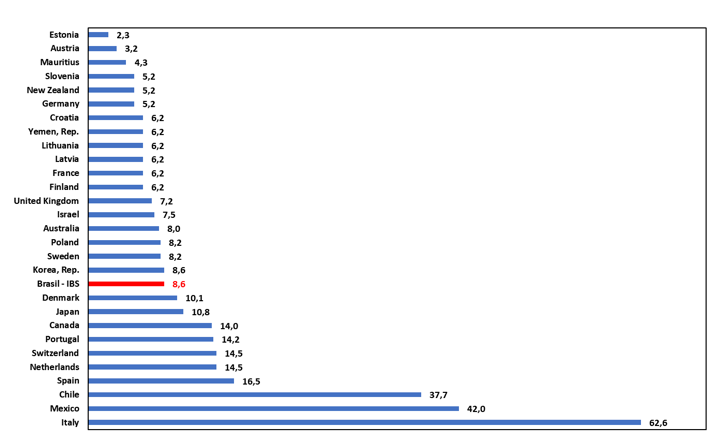
O economista do FMI Artur Swistak, especialista em VAT Refund, já alertou para a questão da devolução dos créditos, destacando tanto a importância de garantir a segurança da restituição quanto a celeridade do processo, condições necessárias para se criar um ambiente de confiança e uma cultura de devolução de créditos.[15] O CCiF defende que o reembolso seja feito em até 60 dias, que, embora seja um avanço diante da situação atual (que não garante qualquer prazo), na comparação internacional, constitui um prazo demasiado dilatado – conforme gráfico a seguir.
Conquanto seja absolutamente meritória a devolução imediata dos créditos tributários acumulados, não há como esquecer que o problema não foi resolvido até hoje, não pela má vontade das administrações tributárias, mas pela imensa redução de arrecadação a ele relacionada. A Declaração de Imposto de Renda das Pessoas Jurídicas de 2013 (última divulgada) indica impostos a recuperar, ou seja, créditos acumulados, no montante de mais de R$ 200 bilhões. Simplesmente dizer que não haverá mais acúmulo sem enfrentar o problema do estoque é não enfrentar a realidade do problema.
Tempo para Obter Reembolso de IVA, em semanas – 2020
Elaboração Própria. Fonte: Paying Taxes 2020
Sobre os Resultados
A referida nota preparada para o CCiF conclui que a PEC 45/2019 por ele patrocinada resultaria resumidamente:
“(…) em um aumento do PIB potencial do Brasil de 20,2% em 15 anos e de 24% no longo prazo. Esse impacto decorre principalmente do aumento da produtividade total dos fatores (14,4% em 15 anos e 16,4% no longo prazo) e do aumento dos investimentos em ativos fixos, que geram uma elevação do estoque de capital de 12,0% em 15 anos e de 15,6% no longo prazo.”
Para avaliar a correção dos resultados, é preciso compreender o caminho que se percorreu para a eles se chegar. Relembremos que o resíduo de Solow é a parcela do crescimento do produto que não conseguimos explicar com base nas variações de estoque de capital e da força de trabalho, ou seja, como alguns economistas apontam pode ser uma má medição dos insumos, existência de retornos crescentes de escala, um erro metodológico, como também o progresso tecnológico apontado por Solow.
Nesse sentido, cabe destaque à discussão sobre as mudanças radicais nos conceitos e na mensuração da produtividade. As tecnologias da nova onda de mudanças são fortemente baseadas na robotização, na automação e autonomização das máquinas e das coisas, na inteligência artificial e no processamento de grandes blocos de dados. De modo que tentar medir a produtividade nesse mundo em transformação é tarefa que somente terá curso com a reconstrução da teoria sobre a produtividade.
Outro destaque é que a alíquota de ajuste para reproduzir no novo sistema a arrecadação dos impostos extintos também é incerta. A começar, a adoção de uma alíquota única, defendida como um pilar do IBS, está mais para anseio teórico do que para realidade pragmática mundo a fora, como evidenciado no gráfico a seguir.
Alíquotas do VAT no mundo
Fonte: IMF Internal International Tax Rates Database. Michael Keen em “The VAT: An Overview of Developments and Issues” em 23/09/20
À parte o fetichismo da alíquota única do IVA, chama-se a atenção que há um equívoco exagerado entre a imensa maioria dos analistas quanto à produtividade fiscal do setor terciário, que cresce a olhos vistos. É verdade. Mas, infelizmente, não são os serviços de uso final – os únicos que geram imposto sobre consumo – que mais têm crescido, mas sim os serviços intermediários, que, por princípio, não geram um centavo de IVA. Tal mudança estrutural, rápida e drástica, decorre dos avanços tecnológicos, da especialização cada vez maior da economia, que em busca de aumento de produtividade terceiriza processos administrativos e mesmo industriais, dentre outros fatores. É sabido que o aumento da renda per capita induz sofisticação no consumo, especialmente de serviços como lazer ou educação. Mas não é, obviamente, isso que está fazendo com que o setor terciário ganhe parcela cada vez maior na geração do PIB.
De qualquer forma, a nota para o CCiF tenta mensurar o resíduo de Solow através de diversas variáveis entre elas o Gasto Tributário, tema que já foi tratado. Entretanto, é necessário conhecer qual é o peso de explicação dessa e das demais variáveis nessa equação, para saber se, de fato, as variáveis impactadas pela reforma tributária têm algum poder de explicação no comportamento da PTF.
No citado trabalho, se faz menção de que as quatro variáveis se mostraram estatisticamente significantes no processo de estimação dos modelos que compõem o arcabouço analítico, mas somente a variável dispersão do ICMS foi mencionada no texto, separadamente, como estatisticamente significante na equação da PTF.
Em particular, seria importante saber em quais equações cada uma das quatro variáveis são estatisticamente significantes e mensurar o impacto final somente quando essas se mostraram estatisticamente relevantes para explicar a PTF, a taxa de Investimento, o hiato do Produto e o risco-país (EMBI+).
Observações Finais
Se o objetivo for mudar todo o sistema tributário, ou metade do que este arrecada com tributos indiretos, é ainda mais imperioso que os autores dos projetos de reforma apresentem dados e simulações minimamente consistentes e sólidos, para que se possa ter um debate técnico, aberto e democrático. Também não ajuda muito quando apenas se divulga um exercício de terceiros e não se endossa ou assume suas simulações, indicando, por si só, que se tem alguma dúvida sobre a robustez do trabalho.
Salta aos olhos a ausência de simulações consistentes dos impactos dos projetos de reformas tributárias em curso no Brasil comparada às experiências internacionais. Na União Europeia, por exemplo, diretrizes preveem que o impacto macroeconômico seja objeto da realização de extensos e cuidadosos estudos, incluindo aplicação de abrangentes modelos macroeconométricos. O denominado modelo Marmotte, um instrumento abrangente de simulação de reforma tributária, compreende um conjunto de aproximadamente 50 (cinquenta) equações a serem aplicadas a um país.
Em que pese ser um caso raro (ou único) de análise trazida a público para avaliar o impacto de um projeto de reforma, a nota preparada para o CCiF está muito longe de ser considerada uma avaliação próxima ao padrão internacional. Pecou nas bases econômicas e econométricas em que foi assentada a construção de seu suposto modelo e se revelou frágil na leitura de seus resultados. Até resta perguntar se essa seria a razão do CCiF não assumir esta como sua própria avaliação – aliás, embora patrocine há tempos e entusiasticamente a proposta que embasou a PEC n. 45, curiosamente nunca aquele centro apresentou ou defendeu suas próprias simulações.
Ainda que seja obviamente política a tomada de decisão em reformas constitucionais, é preciso que parlamentares e autoridades sejam subsidiados tecnicamente, sobretudo em torno dos impactos esperados das propostas em tramitação. Dois dos maiores especialistas internacionais em IVA e federalismo, Richard Bird e Pierre-Pascal Gendron, chamam a atenção:
“The only way we know to help relevant decision makers make right decisions is to ensure that they – and ideally all those affected – are as aware as possible of all the relevant consequences. The key to good fiscal outcomes in any country is thus to have a public finance system that links specific expenditure and revenue decisions as transparently as possible. What all this really means is that if any country is to have a better tax system – better in the sense of giving the people what they want – it must have a better political system that translates citizen preferences into policy decisions as efficiently as possible.”
Enfim, uma autêntica reforma tributária exige mais conhecimento e debate técnico e, sobretudo, atualizar diagnóstico, apresentar simulações e assumir posições para participar de um debate construtivo.
Fonte: Blog do IBRE – José Roberto Afonso, Vagner Ardeo e Geraldo Biasoto.
“O pote está transbordando, precisamos de medidas para melhorar seu nível, quem não puder ajudar, não atrapalhe! O momento exige seriedade e equilíbrio, com propostas que tratem da construção de um ambiente competitivo, e da manutenção das regras que possam dar o mínimo de segurança jurídica, princípio básico para atração e manutenção de investimentos e empregos em qualquer lugar do planeta.”
Saleh HAMDEH (*) ____________________
Usando uma metáfora conhecida, que compara a competividade de uma empresa ou de um setor, ao nível de agua em um pote, onde o liquido existente dentro do pote faz a composição dos custos de, insumos, mão de obra, logística, tributos, e todos aqueles inerentes ao negócio, portanto quanto maior for o liquido dentro do pote, menor será sua competitividade.
Trabalho recente da FAS (Fundação Amazônia Sustentável), instituição de direito privado, com sede no Amazonas, propõe a criação de uma nova taxa, de 5% do faturamento líquido, a ser cobrada de empresas incentivadas, localizadas no Polo Industrial de Manaus, a ser destinada a um fundo denominado “verde”.
Simplicidade que extrapola o senso de responsabilidade!!
Antes de entrar no mérito da irresponsabilidade da proposta, vou discorrer inicialmente, ao diagnostico da situação atual de cobrança de taxas, fundos e contribuições já existentes, e pagas pelas empresas, em valores aproximados.
Estamos falando de aproximadamente 1,6 bilhões de reais ao Estado do Amazonas e 1,3 bilhões de reais sob gestão federal , recolhidos anualmente pelas empresas, para aplicação em políticas públicas para o desenvolvimento regional, recursos esses, que investidos dentro de uma boa governança, seriam suficientes para promover uma revolução em ciência, tecnologia e inovação.
Entretanto, justifica o trabalho, que por não haver governança desses recursos, o melhor caminho seria criar uma contribuição de 5% do faturamento das empresas, sob a tutela da própria FAS.
Acreditem, faz tudo parecer de uma simplicidade, que beira a irresponsabilidade.
O trabalho em questão não traz, absolutamente nenhum estudo de competitividade, que pudesse justificar a adição desse robusto líquido ao nosso metafórico pote, como se o mesmo, tivesse espaço suficiente para mais alguma dose.
Saleh Hamdeh
Parece que os sinais de que o pote está transbordando, e como consequência, um verdadeiro esvaziamento da Zona fraca de Manaus, não estão sendo percebidos, nos últimos cinco anos tivemos importantes e tradicionais empresas de grifes globais, fechando suas operações em Manaus, são algumas delas; Siemens, Continental, Voith, Pepsi e mais recentemente a SONY.
Engana-se quem atribui a ideia da criação da nova taxa, ao Governo federal, essa proposta nasceu em solo amazonense, e tem como signatários, importantes agentes locais.
Uma agenda oculta, a revelia dos interesses da sociedade amazonense, parece estar em curso.
Exemplo, uma recente alteração na legislação de P&D, pretendia melhorar e avançar na governança dos recursos já existentes, destinando parcela desses valores, para investimentos em instituições de pesquisa, não vinculadas a própria empresa geradora do recurso, porém, antes mesmo de entrar em vigor, foi demovida pelo pesado lobby, representadas, inclusive, por signatários da proposta atual, o que pode parecer um paradoxo, mas não, é como já circula nos corredores de Brasilia, no minuto final, esses lobistas farão como sempre fazem, agindo para que seus interesses sejam excluídos da nova taxação, seja por acordos de gaveta, ou pela inclusão de dispositivos que os protejam.
Não podemos mais aceitar que interesses escusos e ocultos, pautem os verdadeiros interesses da sociedade amazonense, sob risco de quebramos o pote que já transborda há anos.
Estamos em delicado momento, em que, a discussão de reforma tributária, e as recentes alterações de PPBs de forma arbitraria, trazem insegurança aos investimentos e empregos, nos colocando em posição de fragilidade extrema.
O pote está transbordando, precisamos de medidas para melhorar seu nível, quem não puder ajudar, não atrapalhe!
O momento exige seriedade e equilíbrio, com propostas que tratem da construção de um ambiente competitivo, e da manutenção das regras que possam dar o mínimo de segurança jurídica, princípio básico para atração e manutenção de investimentos e empregos em qualquer lugar do planeta.
Doutor em Desenvolvimento Regional, servidor público, professor da UFAM, atualmente na Coordenação do Ministério Público Estadual e sua interface com a sociedade, José Alberto Costa Machado é uma referência acadêmica, institucional e cívica na defesa da economia do Amazonas e na interiorização do desenvolvimento. Com outros especialistas, integrou o Grupo de Trabalho que formulou as linhas de trabalho da Nova ZFM, expressas no Documento Desenvolvimento Sustentável da Amazônia: diversificação produtiva e promoção da Bioeconomia a partir da Zona França de Manaus. Nessa entrevista ele conta as premissas e estratégias do texto e ressalta a necessidade de mobilização da população, para debater, sugerir, consolidar e defender a instalação do novo formato da ZFM, o maior acerto fiscal da redução das desigualdades entre o Norte e o Sul do Brasil. Confira.
Alfredo Lopes _________________
1- Follow Up – Você integrou a equipe responsável pela proposta da Nova Zona Franca de Manaus. Quais são os avanços dessa proposta?
JOSÉ ALBERTO COSTA MACHADO – Essa proposta emergiu de ampla e profunda discussão efetivada no âmbito do “Grupo de Trabalho GT-Pós Pandemia”, uma iniciativa da entidades empresariais do Amazonas, que mobilizou a participação da sociedade civil, do poder público e de especialistas de diversas áreas de conhecimento. Coordenado pelo experiente empresário Marcilio Junqueira e construído sob a excelente e fundamentada perspectiva técnico-acadêmica de Márcio Holland, eminente pesquisador e professor da Fundação Getúlio Vargas, Augusto César Barreto Rocha e Rodemarck Castelo Branco, ambos professores universitários, empresários bem sucedidos e respeitados conhecedores dos desafios do Amazonas.
Penso que o principal avanço, provisoriamente chamado de Nova ZFM, se deu com a formulação de uma proposta, consensual e bem fundamentada, com rumos assertivos para sua efetivação. Sob o título de Desenvolvimento Sustentável da Amazônia: diversificação produtiva e promoção da Bioeconomia a partir da Zona França de Manaus, seu conteúdo trata do diagnóstico, dos desafios a serem enfrentados, das medidas para avançar, da diversificação produtiva, do papel da Bioeconomia, das fontes de financiamento, de uma nova governança para a ZFM, das oportunidades entrevistas no cenário nacional e internacional, etc. Diria que trata-se de uma verdadeiro “mapa do caminho” para um novo tempo.
José Alberto é Professor da Ufam.
2. Fup – Existe um volume aproximado de R$ 2 bilhões/ano, pagos pela indústria, destinados à diversificação e regionalização da economia. Como viabilizar a proposta de gestão no programa da nova ZFM?
JACM – Esse é um aspecto bem detalhado na proposta. De fato, a ZFM gera um volume extraordinário de recursos que podem e devem ser empregados em seu aperfeiçoamento. Sem referir-me à escala bilionária dos tributos estaduais, federais e municipais que são arrecadados como frutos das atividades econômicas engendradas pelo programa, há um conjunto de fundos que foram criados, teoricamente, para aperfeiçoar, diversificar e regionalizar a economia do estado. Trata-se do FTI (Fundo de Fomento ao Turismo, Infraestrutura, Serviços e Interiorização do Desenvolvimento do Amazonas), FMPES (Fundo de Fomento às Micro e Pequenas Empresas), fundo para o ensino superior em favor da UEA (Universidade Estadual do Amazonas). Juntos arrecadam valores que compõem as cifras mencionadas na pergunta. E ainda tem outros quase R$1,0 bilhão gerados pelas empresas fabricantes de bens de informática na forma de contrapartidas em P&D. Precisamos imprimir governança competente destes recursos, de acordo com o que dizem os respectivos expedientes legais. Não mais que isso. Basta seguir a Lei – aliás, muito bem sedimentada – e assegurar o funcionamento de cada Conselho gestor.
Alfredo Lopes é filósofo, escritor, amazonense, e editor geral do portal Brasil Amazônia Agora
3. Fup – Falando de PPB, os Processos Produtivos Básicos, um manual de controle ilegal. As empresas esperam até 12 anos para ver seus projetos aprovados por Brasília. Como mudar essa excrescência jurídica e burocrática?
JACM – Quando foi proposto, no início da década de 90, o PPB fazia sentido e apresentava-se como alternativa moderna de ordenamento da atividade industrial. Porém, aos poucos, ele foi deixando de ser um instrumento de política industrial para aperfeiçoar a ZFM e se transformou em mecanismo de controle político para os avanços do programa. A mudança tem dois caminhos. O primeiro é a proposição de um novo instrumento para a gerir as condicionantes na instalação de investimentos na ZFM. Creio que os técnicos da Suframa têm estudos nesse sentido e uma das opções é utilizar o “valor adicionado” como critério para mensurar a adesão dos empreendimentos às premissas da concessão dos incentivos. O segundo caminho é uma atuação mais assertiva das entidades empresarias, para buscar a responsabilização legal dos agentes públicos responsáveis essa imoral procrastinação. Se tivessem que responder perante os tribunais, garanto como não tratariam com tanta desfaçatez esses verdadeiros embargos que fazem contra o desenvolvimento da ZFM.
4. Fup – Que mecanismos, utilizando as atribuições dos ministérios públicos estadual e federal, poderiam ser mobilizados para que os recursos de Micro e Pequenas Empresas e Turismo e Interiorização do Desenvolvimento, recolhidos pelas empresas da ZFM sejam aplicados de acordo com a lei?
JACM – Fundos e Contribuições da Indústria precisam ser aplicados conforme a Lei. É simples compreender, aceitar e cumprir esse mandamento fundamental. Penso que se as entidades empresariais ou outras da sociedade civil organizada fizerem essas demandas essas instituições públicas terão que agir. Acho que a sociedade precisa ter mais protagonismo, ser mais ativa na defesa da ZFM e dos mecanismos para fortalecê-la. Afinal, decorre da ZFM a base de sustentação da economia do Amazonas e grande parte da Amazônia e do Brasil. O assunto diz respeito à nossa sobrevivência, emprego e renda. Não se pode virar as costas para algo tão decisivo.
5. Fup – É uma obviedade dizer que a proposta da nova Zona Franca de Manaus precisa da chancela da sociedade. Como assegurar este envolvimento civil?
JACM – Divulgação, divulgação, divulgação. O compartilhamento da proposta com os grandes veículos de comunicação nacional e internacional, peças de marketing bem produzidas e com mais constância nas grandes redes de TV, a publicação de artigos em revistas científicas, o compartilhamento com deputados federais e senadores, com autoridades do executivo e do judiciário. O envio do documento para entidades de economistas, de empresários, de juristas, etc.
Por fim, mais fundamental, apresentar a proposta formalmente para as instâncias da República que têm algum papel nos rumos da ZFM, como a Presidência da República, o Conselho da Amazônia Legal, o Ministério da Economia. Mas não apenas apresentar e sim, também, requerer respostas, demonstrar a seriedade e a relevância deste programa de acertos na redução das desigualdades regionais.
O Programa de Parcerias de Investimentos (PPI) prevê a realização de novos leilões para exploração de mineração e de concessão de logística e infraestrutura na Amazônia ainda este ano.
Conforme cronograma na página de projetos em andamento no site do PPI, no final de novembro deverão ocorrer os leilões dos projetos minerários em áreas para pesquisa ou lavra de recursos minerais, colocadas em disponibilidade pela Agência Nacional de Mineração em todo o país. Na Região Norte (todos os estados) há oito projetos que estão previstos no leilão. As áreas ofertadas não estão em unidades de conservação de proteção integral, reservas extrativistas ou terras indígenas.
Também neste ano, em dezembro, deverá ocorrer o leilão de concessão de 11 lotes de instalações de transmissão de energia no Estado do Amazonas. As contratações devem gerar no total R$ 7,4 bilhões em 2.470 quilômetros de linhas de transmissão.
Os leilões do PPI foram tratados nesta quarta-feira (23) em encontro online promovido pela Confederação Nacional da Indústria (CNI), em uma nova rodada de debates do Fórum Mundial Amazônia+21.
De acordo com o economista Thiago Caldeira, secretário de Parcerias em Transportes do PPI, que participou do debate no fórum sobre saneamento, logística e conectividade, é “impressionante a carência de infraestrutura” na Amazônia e, apesar de atrasos ocorridos por causa da pandemia de covid-19, os projetos do PPI na região “são tratados como prioritários e estratégicos”.
O maior número de leilões de concessão na região está previsto para o primeiro trimestre de 2021. Nesse período, deverá ocorrer o certame para a exploração por 69 anos da ferrovia EF-170 (Ferrogão), com 933 quilômetros de extensão, que ligam a região central do Mato Grosso ao noroeste do Pará e servirão ao escoamento de milho e soja.
Ainda no primeiro trimestre do próximo ano, deverá ocorrer o leilão para a concessão de trechos da rodovia BR-163, entre Sinop (MT) e Miritituba (PA); e o leilão para exploração por 25 anos do terminal de granéis sólidos no Porto de Santana, no Amapá.
No segundo trimestre de 2021 sete aeroportos em cinco estados da Região Norte participarão da 6ª Rodada de concessões aeroportuárias. Também deverá ocorrer o leilão do terminal pesqueiro de Manaus (AM), construindo em 2010 mas ainda em operação parcial.
O ministro do Meio Ambiente, Ricardo Salles, chegou esta manhã a Poconé (MT), a cerca de 100 quilômetros de Cuiabá. Salles vai inspecionar algumas das áreas afetadas pelos incêndios que há meses consomem a vegetação em diferentes regiões do estado, sobretudo no Pantanal.
Em pouco mais de um mês, é a segunda vez que o ministro visita a região para checar as ações de combate ao fogo e a real dimensão dos estragos que o fogo vem causando à flora e a fauna locais. Em 18 de agosto, Salles sobrevoou, na companhia do governador do estado, Mauro Mendes, áreas próximas ao Parque Estadual Encontro das Águas, em Poconé. Na ocasião, o ministro prometeu disponibilizar “tudo o que fosse necessário para conter os incêndios”.
Segundo a secretária do Meio Ambiente de Poconé, Danielle Assis, mais de 50% do parque estadual de 108 mil hectares foram atingidos pelas chamas. Cada hectare corresponde aproximadamente às medidas de um campo de futebol oficial. Já organizações não governamentais, como o Instituto Centro da Vida, calculam que cerca de 85% da unidade de conservação estadual foram afetados.
“As chamas, hoje, já estão bem mais reduzidas, devido às chuvas dos últimos dias. Só que essas chuvas são extemporâneas [ocasionais]. A temperatura já voltou a subir e tememos que os focos [de incêndios] ressurjam”, declarou a secretária à Agência Brasil.
Danielle disse que só em Poconé foram queimados mais de 300 mil hectares. Para ela, a situação reforça a necessidade de um plano integrado de combate aos incêndios.
“Infelizmente, este ano, só nos resta continuar combatendo os incêndios, mas, para o futuro, precisamos planejar. Já iniciamos uma conversa com o Corpo de Bombeiros e, até o fim do ano, implantaremos uma base fixa do Corpo de Bombeiros. Assim, conseguiremos iniciar o combate aos focos tão logo eles sejam detectados, logo no início, evitando que eles tomem tamanha proporção”, acrescentou a secretária, revelando que mais de 200 profissionais continuam atuando na região.
A secretária de Meio Ambiente de Poconé também destacou a importância de se pensar legislações específicas para o Pantanal, uma das propostas iniciais da comissão temporária externa que o Senado instalou na semana passada para acompanhar as ações de enfrentamento aos incêndios no Pantanal. Formada por quatro titulares e quatro suplentes, a comissão visitou Mato Grosso no último sábado (19).
Ao fim da visita, o presidente da comissão, senador Wellington Fagundes (PL-MT), classificou o cenário ao longo do percurso entre Cuiabá e Poconé como “devastador e desolador”. “Hoje a situação do Pantanal é um estado de guerra. Brigadistas e voluntários estão trabalhando de forma sobre-humana por causa da falta de planejamento. Não nos calçamos através da ciência e da tecnologia para isso”, acrescentou Fagundes. Os senadores que integram a comissão defendem a criação do chamado Estatuto do Pantanal, uma legislação federal específica para o bioma Pantanal.
Segundo a secretária, nenhum representante da prefeitura foi convidado a acompanhar a comitiva ministerial.
Força Nacional
Nesta quarta-feira (23), o Ministério da Justiça e Segurança Pública autorizou o envio de agentes da Força Nacional para auxiliar no combate aos incêndios em todo o estado – e não exclusivamente no Pantanal mato-grossense. Além do efetivo, o ministério também autorizou o envio de dez viaturas, dois micro-ônibus e um helicóptero para o estado, que solicitou o apoio federal na segunda-feira (21). A previsão é que os agentes cheguem ao estado esta tarde.
O Banco Central (BC) aumentou a projeção para a expansão do crédito este ano de 7,6% para 11,5%. A estimativa consta do Relatório de Inflação, divulgado hoje (24), em Brasília.
“O aumento decorre, principalmente, da demanda acentuada de crédito das empresas, que vem sendo atendida tanto pela expansão do crédito livre como pelo crédito direcionado, no último caso voltado principalmente para as empresas de menor porte”, disse o BC.
As modalidades de empréstimos são divididas em dois tipos: o crédito livre e o direcionado. No caso do crédito livre, os bancos têm autonomia para emprestar o dinheiro captado no mercado e definir as taxas de juros cobradas dos clientes. Já o crédito direcionado tem regras definidas pelo governo, destinados, basicamente, aos setores habitacional, rural, de infraestrutura e ao microcrédito.
Empresas
A projeção para o crescimento do crédito livre para as empresas passou de 15,6%, previstos em junho, para os atuais 20%. “No segmento de recursos livres para pessoas jurídicas, o ajuste na projeção para 2020 se fundamenta pelas condições mais acessíveis de financiamento, com destaque para a taxa de juros na mínima histórica, e pela melhora nas expectativas de recuperação da atividade econômica”, afirma o BC.
No caso dos empréstimos com recursos direcionados para as pessoas jurídicas, a projeção de crescimento subiu ainda mais: de 1% para 11%. Segundo o banco, a nova estimativa reflete o efeito dos programas emergenciais de crédito para as empresas.
Pessoas físicas
Para o Banco Central, os empréstimos a pessoas físicas livres devem apresentar desaceleração em 2020, influenciada, entre outros fatores, pela modalidade cartão de crédito à vista, “fortemente afetada pela queda nos gastos dos consumidores de alta renda”.
A projeção para o ritmo de expansão do crédito livre para as famílias em 2020 foi mantida em 6,5%.
O crescimento esperado dos financiamentos às famílias com recursos direcionados foi revisado de 5% para 9,5%. “As concessões de financiamentos imobiliários, principal modalidade do grupo, surpreenderam positivamente, apresentando evolução positiva após abril, impulsionadas pela queda nas taxas de juros. As renegociações e as postergações nos pagamentos de parcelas também contribuíram para o crescimento do saldo de crédito no primeiro semestre”, afirmou o relatório.
Crédito em 2021
A projeção do BC para o crescimento do crédito em 2021 é de 7,3%, “desempenho liderado pela retomada do crédito às pessoas físicas (9%), e que incorpora desaceleração do crédito às empresas (5,1%)”.
“Para as famílias, levando-se em conta perspectiva de melhora no mercado de trabalho, espera-se crescimento de 10% do saldo de crédito com recursos livres, enquanto as operações com recursos direcionados devem registrar crescimento de 7,7%, influenciadas pela redução das renegociações e postergações de parcelas no segmento imobiliário”, destacou o BC.
Acrescentou que o desempenho do crédito às pessoas jurídicas com recursos livres “deve apresentar forte desaceleração em 2021 (8%), motivada pela normalização da atividade econômica e pela necessidade de desalavancagem [redução do endividamento] das empresas”.
Segundo o Banco Central, a retomada de emissões de dívidas corporativas fora do Sistema Financeiro Nacional “deve propiciar fonte alternativa de financiamento para as grandes empresas, favorecendo o movimento de desaceleração do crédito bancário”.
O saldo de crédito para empresas com recursos direcionados “deve registrar desaceleração e manter-se estável em 2021, o que sinaliza retorno ao perfil de expansão do crédito anterior à pandemia, mais concentrado nas operações com recursos livres”.
“Importante observar que ambas as desacelerações devem ser avaliadas considerando forte efeito da base de comparação, de modo que a expansão do crédito seguirá sendo relevante na fase de recuperação da economia”, disse o BC.
Contas externas
No relatório, o Banco Central também traz projeção para transações correntes, que são as compras e vendas de mercadorias e serviços e transferências de renda do Brasil com outros países. A projeção de déficit em transações correntes foi reduzida de US$ 13,9 bilhões para US$ 10,2 bilhões (0,7% do Produto Interno Bruto – PIB) ao final deste ano. “O principal fator para a revisão é a melhora nos valores esperados para as exportações, que apresentaram nos últimos meses resultado acima do anteriormente projetado”, especificou o relatório.
A projeção para os investimentos diretos no país (IDP) passou de US$ 55 bilhões para US$ 50 bilhões. A previsão de saída de investimentos estrangeiros em fundos de investimento e ações negociadas em bolsas brasileiras e no exterior passou de US$ 16 bilhões para US$ 16,5 bilhões. E a estimativa de saída de investimentos em títulos no país foi alterada de US$ 13 bilhões para US$ 16,5 bilhões.
Projeções para 2021
Para 2021, o déficit em transações correntes deve chegar a US$ 16,7 bilhões (1,1% do PIB). “Essa projeção reflete aumento das despesas líquidas em serviços e renda primária [lucros e dividendos, pagamentos de juros e salários], parcialmente compensado por melhora no saldo comercial”, diz o BC.
O BC espera recuperação nas entradas líquidas de IDP, em linha com crescimento do PIB no ano, atingindo US$ 65,2 bilhões (4,3% PIB).
O governo federal liberou R$ 10 bilhões para a concessão de empréstimos para microempreendedores individuais (MEIs) e empresas de pequeno porte por meio do Programa Emergencial de Acesso a Crédito (Peac-Maquininhas). A medida provisória (MP) que autoriza a abertura do crédito extraordinário foi publicada hoje (24) no Diário Oficial da União. .
O programa foi aprovado em julho no Congresso e sancionado mês passado pelo presidente Jair Bolsonaro e tem o objetivo de diminuir os efeitos econômicos negativos causados pela pandemia de covid-19.
O Peac-Maquinhas usará como garantia os valores a receber de vendas feitas por meios das máquinas de cartões. A instituição financeira vai considerar o valor de vendas que passou pela maquininha um ano antes do período da pandemia, calcular o valor médio e fixar um valor de empréstimo para essa empresa, limitado ao teto de R$ 50 mil. Os juros são de até 6% ao ano.
De acordo com o texto da MP, os recursos serão liberados a partir da contratação de operação de crédito interna (contratos ou emissão de títulos da dívida pública) e repassados ao Banco Nacional do Desenvolvimento Econômico e Social (BNDES), instituição responsável por coordenar o programa.